Een huis kopen en een hypotheek aanvragen is voor veel mensen een doel. Helaas is de arbeidsmarkt van deze tijd daar niet altijd even geschikt voor. Veel mensen vragen zich dan ook af: kan ik deze woning kopen?
Veel mensen werken als flexibele uitzendkracht of hebben tijdelijke contracten. Een hypotheek aanvragen?
Dat kan dan weleens lastig zijn. Gelukkig is er de intentieverklaring:
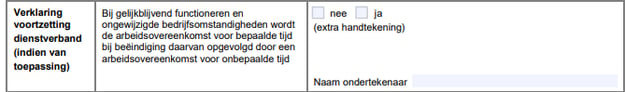
Intentieverklaring, onderdeel van de werkgeversverklaring.
Een document waarmee ook jij, zonder vast contract, een hypotheek kunt aanvragen.
Met een ondertekende intentieverklaring kan een geldverstrekker je tijdelijke dienstverband onder voorwaarden beoordelen als een vast dienstverband. De verklaring garandeert geen hypotheek: ook je inkomen, schulden, woning en de acceptatievoorwaarden tellen mee. Wil je vooraf weten wat jouw maandlasten worden? Dan kun je jouw annuïteitenhypotheek berekenen via onze online rekentool.
Noodzaak werkgeversverklaring met intentieverklaring voor jouw hypotheek?
Een geldverstrekker kan bij een hypotheekaanvraag in loondienst een werkgeversverklaring vragen. Je werkgever vult deze in. Soms is Inkomensbepaling Loondienst een alternatief; hieronder lees je hoe dat werkt.
De verklaring heeft onder andere betrekking op je inkomenssituatie.
De eerder genoemde intentieverklaring is een apart deel van de werkgeversverklaring. In deze verklaring geeft je werkgever aan dat je uitzicht hebt op het verkrijgen van een vast contract. Soms onder voorbehoud van functioneren of bedrijfsomstandigheden. Wil je als zzp'er een hypotheek aanvragen, dan heb je geen voordeel van een intentieverklaring. Als zzp'er moet je een inkomensverklaring overhandigen aan de bank, die de stabiliteit van je onderneming/inkomen laat zien.
Een vast contract geeft meer duidelijkheid over je dienstverband, maar garandeert geen blijvend inkomen of hypotheekacceptatie. De bank beoordeelt of je de lening kunt dragen.
Een intentieverklaring kan daardoor helpen bij een hypotheekaanvraag met een tijdelijk contract. De geldverstrekker beslist of de verklaring en je overige gegevens voldoen.
Bij een contract voor onbepaalde tijd is een intentieverklaring niet nodig. Welke inkomensdocumenten je moet aanleveren, hangt af van de geldverstrekker en de gekozen beoordelingsmethode.
Je adviseur controleert met je welke documenten nodig zijn om je dienstverband en toetsinkomen vast te stellen.
Hoe krijg ik een intentieverklaring?
Een werkgevers verklaring en intentie verklaring krijg je bij je werkgever. Sommige bedrijven hebben hier een standaard document voor.
Heeft jouw werkgever geen passend formulier? Gebruik het model dat jouw geldverstrekker accepteert, bijvoorbeeld de actuele NHG-werkgeversverklaring.
Controleer vooraf welk model en welke ondertekening jouw geldverstrekker accepteert. Het NHG-model wordt ook bij veel aanvragen zonder NHG gebruikt.
BEKIJK DE ACTUELE NHG-WERKGEVERSVERKLARING
Controleer de informatie op de verklaring goed. Zorg ervoor dat de verklaring ingevuld wordt door een persoon die daartoe bevoegd is.
Bijvoorbeeld de eigenaar van het bedrijf waarvoor je werkt of een medewerker van HR. Soms wil de werkgever enkel aangeven dat het contract wordt verlengd met nogmaals een tijdelijk dienstverband, in plaats van een dienstverband voor onbepaalde tijd.
Let hier op, want dit is ook niet genoeg voor de meeste hypotheekverstrekkers.

Veel geldverstrekkers gebruiken het NHG-model. Vraag je adviseur welk formulier en welke aanvullende documenten voor jouw aanvraag nodig zijn.
De NHG werkgeversverklaring bevat alle elementen die nodig zijn voor een goede werkgevers- en intentieverklaring.
Het is dus aan te raden deze verklaring te gebruiken.
Als je uitzendkracht bent, dan ben je in principe flexwerker. In dat geval kun je je uitzendbureau een perspectiefverklaring in laten vullen, waarin je uitzendbureau aangeeft dat je in de toekomst goede kansen hebt op de arbeidsmarkt.
Veel geldverstrekkers nemen de perspectiefverklaring tegenwoordig aan, wanneer je als uitzendkracht graag een hypotheek wil afsluiten.
Geen intentieverklaring gekregen van je werkgever?
Soms wil een werkgever niet meewerken aan het invullen van de verklaring. Wijs je werkgever er in dat geval op dat de intentie verklaring de werkgever niet verplicht tot het omzetten van je tijdelijke contract in een contract voor onbepaalde tijd.
Een intentieverklaring geeft op zichzelf geen automatisch recht op een vast contract. De werkgever verklaart doorgaans een voornemen bij gelijkblijvend functioneren en ongewijzigde bedrijfsomstandigheden.
Het is een onderdeel van de inkomensbeoordeling voor de hypotheek en geen arbeidsovereenkomst voor onbepaalde tijd.
Wil je werkgever nog niet meewerken? Vraag dan aan je hypotheekadviseur of je misschien aangemerkt kan worden als flexwerker. Dan is een intentieverklaring niet nodig, maar wordt naar je inkomen van de laatste drie jaar gekeken. Dat is gunstig als je altijd een stabiel en hoog genoeg inkomen hebt gehad.
Inkomensbepaling Loondienst als alternatief
Inkomensbepaling Loondienst (IBL) is bij deelnemende geldverstrekkers een alternatief voor een werkgeversverklaring. De methode gebruikt je UWV-verzekeringsbericht en een recente loonstrook om je toetsinkomen volgens de geldende rekenregels te bepalen. Niet iedere situatie is geschikt; je adviseur controleert of IBL bij jouw aanvraag past.
Welke documenten lever je aan?
- Download het originele verzekeringsbericht via Mijn UWV. Volg daarvoor de actuele UWV-instructies.
- Laat het gedownloade pdf-bestand ongewijzigd. Print het niet opnieuw naar pdf en bewerk het niet: het digitale waarmerk moet intact blijven.
- Lever het originele bestand en een recente loonstrook aan bij je hypotheekadviseur. Je adviseur verzorgt de berekening en controleert eventueel de ingehouden pensioenpremie.
Welke geldverstrekkers accepteren IBL?
De deelnemende aanbieders en voorwaarden kunnen veranderen. Bekijk de actuele informatie van HDN en laat je adviseur de acceptatievoorwaarden van jouw geldverstrekker controleren.
Bronnen:
https://www.nhg.nl/het-krijgen-van-nhg/inkomensbepaling-loondienst/
https://www.nhg.nl/het-krijgen-van-nhg/werkgeversverklaring-nhg/