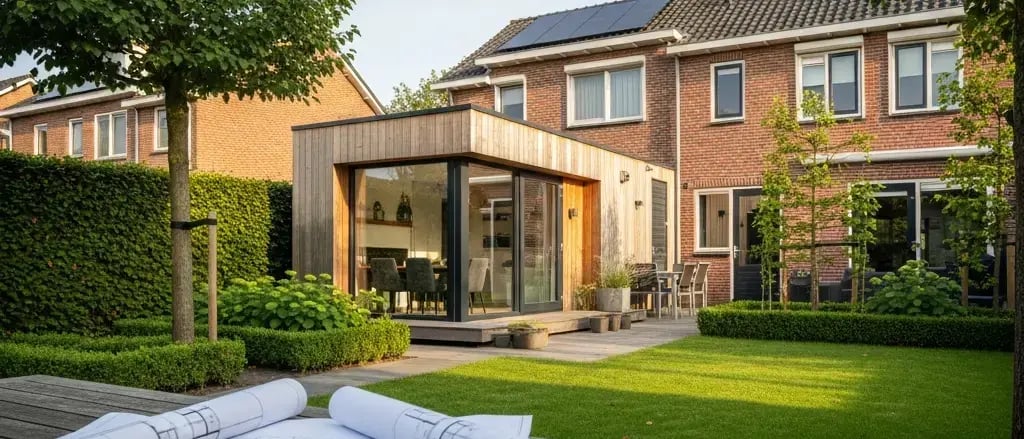

Een tweede woning op je perceel kan ruimte bieden voor familie, mantelzorg of verhuur. Maar voldoende grond is geen toestemming om te bouwen of te wonen. Onderzoek eerst de regels voor jouw locatie, de eigendom en het gebruik. Daarna kun je de kosten en financiering laten beoordelen.
Wanneer is een tweede woning op je perceel toegestaan?
Een zelfstandige woning, een bijgebouw, een gastenverblijf en een mantelzorgwoning zijn niet uitwisselbaar. Beschrijf wie er gaat wonen, of dat permanent is en of je wilt verhuren. Laat vervolgens toetsen of dit gebruik en de bouw op deze plek zijn toegestaan.
Omgevingsplan en bestaande ruimtelijke regels
Sinds de Omgevingswet geldt het gemeentelijke omgevingsplan. Regels uit oudere bestemmingsplannen kunnen onderdeel zijn van het tijdelijke deel daarvan. Raadpleeg de actuele regels via het Omgevingsloket, met onder meer Regels op de kaart en de Vergunningcheck. Bespreek twijfelpunten met de gemeente.
Vergunningvrij bouwen is niet automatisch vergunningvrij wonen
Een uitzondering voor het bouwen van een bijgebouw geeft geen algemene toestemming voor een extra zelfstandig huishouden. Een beperkt oppervlak, prefab uitvoering of plaatsing op eigen grond verandert dat niet vanzelf. Bij vergunningvrij bouwen blijven toepasselijke regels gelden.
Welke vergunningen of meldingen heb je nodig?
Beoordeel de omgevingsplanactiviteit en de technische bouwactiviteit apart. De eerste gaat onder meer over locatie, ruimtelijke inpassing en gebruik. De tweede gaat over bouwkwaliteit. Een plan kan voor het ene onderdeel vergunningvrij zijn terwijl het andere onderdeel een vergunning of melding vraagt.
Bouwmelding en kwaliteitsborging
Bij nieuwbouw die onder gevolgklasse 1 valt, kan voor het technische deel een bouwmelding met kwaliteitsborger gelden, gevolgd door een gereedmelding. Dat is een andere route dan een technische vergunning en geen vrijstelling van alle eisen. Laat de toepasselijke categorie en indieningstermijnen vaststellen voordat je een startdatum afspreekt.
Documenten en voorbereiding
Afhankelijk van je plan kunnen situatietekeningen, bouwtekeningen, constructieve gegevens en onderzoeken nodig zijn. Vraag welke stukken voor jouw aanvraag of melding vereist zijn. Een positief oriënterend gesprek is nog niet hetzelfde als de benodigde toestemming.
Praktische eisen voor je tweede woning op het perceel
De technische regels staan in het Besluit bouwwerken leefomgeving. Denk aan veiligheid, gezondheid, duurzaamheid en bruikbaarheid. Daarnaast kunnen lokale regels gelden over bouwhoogte, ligging, parkeren en gebruik. Het is niet voldoende om alleen gemeentelijke afmetingen te controleren.
Maak met de ontwerper een plan voor toegang, privacy, water, elektriciteit, riolering, brandveiligheid en onderhoud. Bij oudere bewoners is toegankelijkheid een belangrijk ontwerpkeuze. Neem ook aansluitkosten en eventuele aanpassingen aan de bestaande woning in de begroting op.
Vergunningvrij bouwen: controleer de actuele voorwaarden
De Omgevingswet sinds 2024 betekent niet dat ieder klein huis vergunningvrij is geworden. Voor bijbehorende bouwwerken gelden specifieke voorwaarden en lokale regels. Ook monumenten en beschermde gebieden kunnen de mogelijkheden beperken.
Nieuwe plannen voor familiewoningen mag je niet verwarren met al geldende toestemming. De Rijksoverheid noemt voor het besluit Versterking regie volkshuisvesting een verwachte inwerkingtreding op 1 januari 2027. Controleer de definitieve ingangsdatum en voorwaarden voordat je op nieuwe regels vertrouwt. Een verwachte verruiming is geen bouwtoestemming voor jouw huidige plan.
Financiering van je tweede woning: hypotheek en alternatieven
Onderzoek eigen geld, een mogelijke hypotheekverhoging en eventuele andere passende financiering. Een geldverstrekker beoordeelt niet alleen overwaarde maar ook inkomen, gebruik, eigendom, vergunningen en de acceptatie van het onderpand. Een zelfstandige verhuurwoning of tijdelijke woonunit kan buiten de voorwaarden van een gewone woonhypotheek vallen.
Waardering en kosten
Laat de aanbieder aangeven welke waardering nodig is en of de toegestane waarde na realisatie mag meetellen. Bouwkosten zijn niet automatisch gelijk aan waardestijging. Tijdelijk gebruik, verhuur, eigendomsrechten of verwijderingsverplichtingen kunnen de financierbaarheid beïnvloeden. Een overwaardeberekening geeft alleen een eerste indicatie.
Begroot naast de woning ook ontwerp, onderzoek, grondwerk, fundering, plaatsing, aansluitingen, leges, juridische begeleiding, financiering en een reserve voor tegenvallers. Vraag gespecificeerde offertes. De leveringsprijs van een unit is niet vanzelf de totale projectprijs. Vergelijk ook extra maandlasten en het toekomstige inkomen.
Eigendom, hypotheek en belasting
Wie de woning betaalt, is niet automatisch de juridische eigenaar. Bij duurzame verbinding met de grond kan de woning door natrekking aan de grondeigenaar toebehoren. Laat de notaris beoordelen welke afspraken en eventuele zakelijke rechten nodig zijn. Controleer vooraf ook of de hypotheekverstrekker toestemming moet geven voor plaatsing, verhuur of veranderingen aan het onderpand.
Een kadastrale splitsing vormt nieuwe percelen, maar verleent op zichzelf geen toestemming voor een tweede woning en maakt de hypotheek niet automatisch zelfstandig financierbaar. Regel gemeentelijke toestemming, eigendomsrechten en financiering in samenhang.
Rente op een lening voor een tweede zelfstandige woning is niet automatisch aftrekbaar als eigenwoningrente. Gebruik, eigendom en de fiscale eigenwoningvoorwaarden zijn bepalend. Een mantelzorgwoning kan voor eigenaar en bewoners verschillende box 3-gevolgen hebben. Laat ook gevolgen voor heffingen, toeslagen en eventuele schenkingen beoordelen; één perceel of gedeelde aansluitingen garandeert geen fiscale eenheid.
Verschillende typen tweede woningen op je perceel
Tiny house of modulaire woning
Dit zijn beschrijvingen van een ontwerp of bouwmethode, geen vergunningcategorieën. Laat het werkelijke gebruik toetsen. Een compacte of technisch verplaatsbare woning is niet vanzelf vrijgesteld van bouwregels of automatisch geschikt als hypotheekonderpand.
Mantelzorgwoning of gastenverblijf
Een mantelzorgwoning kan onder voorwaarden zonder vergunning mogelijk zijn. Dat hangt af van de geldende regels en de zorgsituatie. Maak vooraf duidelijk wat er moet gebeuren als de mantelzorg eindigt. Een gastenverblijf voor incidenteel logeren biedt geen automatisch recht op permanente zelfstandige bewoning.
Verhuurwoning voor extra inkomen
Controleer de toestemming voor het beoogde verhuurgebruik én de financierings- en verzekeringsvoorwaarden. Reken met leegstand, beheer en onderhoud. Huur is geen gegarandeerde stabiele opbrengst en een bank hoeft verwachte huurinkomsten niet volledig mee te tellen.
Veelvoorkomende valkuilen en hoe je ze vermijdt
Ga niet uit van regels uit een andere gemeente of van een algemene belofte van een leverancier. Vraag een beoordeling van jouw ontwerp en locatie. Stem ook rechten van buren, toegang en bestaande beperkingen af. Bij strijdig bouwen of gebruik kan handhaving volgen; een latere aanvraag garandeert geen legalisatie.
Stappenplan: van idee tot realisatie
- Leg vast wie gaat wonen, met welk gebruik en voor welke duur.
- Controleer het omgevingsplan, vergunningen en meldingen met gemeente en bouwdeskundige.
- Bespreek eigendom, afspraken en eventuele splitsing met een notaris.
- Maak een volledige kostenbegroting en laat financiering en fiscale gevolgen beoordelen.
- Stem definitieve toestemmingen, financieringsvoorwaarden en bouwcontract af voordat je onomkeerbare verplichtingen aangaat.
- Bewaar de benodigde bouw- en opleverdocumenten en controleer eventuele gereedmelding vóór ingebruikname.
Begeleiding bij je woonwens
Hypotheekadvies helpt bij de beoordeling van financiering en betaalbaarheid. Voor ruimtelijke toestemming, bouwkwaliteit en eigendomsrechten zijn ook gemeente, bouwdeskundige en notaris nodig. Bekijk mijn werkwijze en tarief om te beoordelen of mijn dienstverlening bij je financieringsvraag past.
Veelgestelde vragen
Mag ik zomaar een tweede woning in mijn tuin bouwen?
Nee. Laat voor je locatie zowel de ruimtelijke bouw- en gebruiksregels als de technische bouwregels beoordelen. Eigen grond, voldoende ruimte of een klein ontwerp geeft geen automatisch recht op een extra zelfstandige woning.
Is een tiny house of prefab woning vergunningvrij?
Dat volgt niet uit de naam of bouwmethode. Afmetingen, plaats, gebruik en de toepasselijke regels zijn bepalend. Ook als een onderdeel vergunningvrij is, kunnen andere vergunningen, meldingen en bouwregels gelden.
Kan een mantelzorgwoning later een verhuurwoning worden?
Niet automatisch. Als het toegestane mantelzorggebruik eindigt, geeft dat geen recht op reguliere bewoning of verhuur. Vraag de gemeente welke vervolgfunctie mag en controleer de hypotheek- en verzekeringsvoorwaarden.
Kan ik overwaarde gebruiken voor een tweede woning op mijn perceel?
Soms, als de geldverstrekker het plan, gebruik en onderpand accepteert en je inkomen en woningwaarde voldoende ruimte bieden. Bouwkosten zijn niet automatisch gelijk aan extra woningwaarde. Renteaftrek hangt af van de fiscale situatie en leningvoorwaarden.
Ben ik eigenaar als ik de woning op de grond van mijn ouders betaal?
Betalen maakt je niet automatisch eigenaar. Een duurzaam met de grond verbonden woning kan door natrekking eigendom van de grondeigenaar zijn. Laat de notaris vóór plaatsing passende rechten en afspraken beoordelen, bijvoorbeeld een opstalrecht.
Als onafhankelijk hypotheekadviseur reken ik dagelijks uit wat kopers werkelijk nodig hebben — inclusief kosten die anderen over het hoofd zien. Wil je weten of ik bij jouw situatie pas? Doe de MatchCheck.
Start de MatchCheckCheck of mijn werkwijze bij jou past. Niet elke MatchCheck leidt tot een gesprek.