Wat is een bouwdepot?
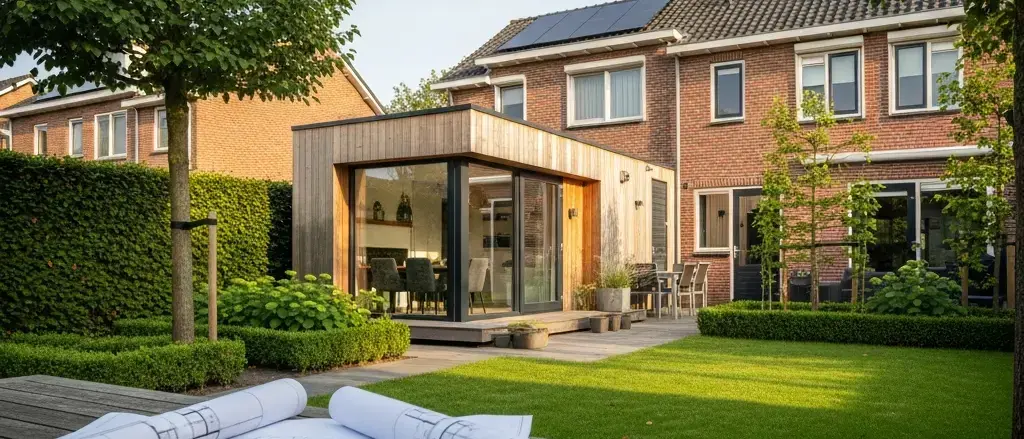
Een bouwdepot is een deel van je hypotheek dat gebruikt wordt voor het financieren van een verbouwing of renovatie. Een bouwdepot is dus geschikt wanneer je een woning hebt gekocht waaraan nog wat moet gebeuren, of waaraan je verbeteringen wilt aanbrengen. Bijvoorbeeld omdat je de waarde wilt verhogen, of comfortabeler wilt leven.
Een bouwdepot kom je oa tegen bij de aankoop van een nieuwbouwwoning. Dit geldt dan voor de grond van de woning en de bouwwerkzaamheden aan de woning.
Ga je binnenkort een bod uitbrengen en wil je weten of je spaargeld genoeg is voor jouw situatie?
Start de MatchCheckCheck of mijn werkwijze bij jou past. Niet elke MatchCheck leidt tot een gesprek.
Hoe werkt een bouwdepot?
Het geld dat je meefinanciert voor de verbouwing of renovatie, komt in het zogenaamde bouwdepot terecht. Het bouwdepot is een aparte rekening. Hierop staat het geld wat je nodig hebt voor de verbouwing die je uit gaat voeren. Het bouwdepot is dus een rekening van waaruit je je gelden voor de verbouwing uit op kunt nemen. Je beheert dit geld dus niet zelf. Het geld mag alleen gebruikt worden voor de aankoop van de grond en de bouw van een nieuwe woning, of voor het renoveren of verbouwen van een bestaande woning.
Het bouwdepot wordt beheerd door je geldverstrekker. Als je geld nodig hebt voor je bouwwerkzaamheden kun je een opname bouwdepot doen. Je stuurt facturen, bijvoorbeeld van de keukenboer of aannemer, naar de geldverstrekker. Meestal kun je digitaal jouw factuur uploaden naar een digitaal klantenportaal van de geldverstrekker. Je krijgt dan het benodigde geld tot je beschikking, zodat je je factuur kunt betalen. Een opname bouwdepot loopt dus via jouw geldverstrekker.
De looptijd, eventuele verlenging en rentevergoeding van je bouwdepot staan in de voorwaarden van de geldverstrekker. De fiscale tweejaarsregeling is een afzonderlijke regeling en betekent niet dat elk depot automatisch na twee jaar sluit. Bespreek wat er bij afronding van de werkzaamheden met een restant gebeurt.
Meer lenen voor energiebesparende maatregelen bij een bouwdepot
De hypotheek is doorgaans begrensd op 100% van de woningwaarde na verbouwing en daarnaast op je inkomen. Voor erkende energiebesparende voorzieningen kan onder voorwaarden maximaal 106% van de woningwaarde mogelijk zijn. De extra ruimte boven 100% moet daarvoor worden gebruikt; het is geen automatisch recht op extra financiering.
Wat zijn dan energiebesparende maatregelen:
Dat is oa van toepassing bij de aanschaf van:
- een Warmtepomp
- isolatie van spouwmuur
- Dakisolatie
- Vloerisolatie
- HR++ beglazing
- Zonnepanelen
De geldverstrekker zal bij een financiering tot 106 % controleren of je het meerdere bedrag boven de 100% van de woningwaarde ook echt gebruikt voor de energiebesparende maatregelen. Dit doet de geldverstrekker doordat je eerst een factuur moet aanleveren voordat ze geld uitbetalen uit het bouwdepot. Via de factuur moet het dan duidelijk zijn dat het een energiebesparende maatregel betreft, zoals bijvoorbeeld een van de voorbeelden hierboven.
Wil je wel energiebesparende maatregelen nemen, maar ben je er nog niet uit welke maatregelen je wilt nemen. Of twijfel je nog tussen een aantal mogelijke investeringen hiervoor? Dan is het misschien een goed idee om te kiezen voor het energiebespaarbudget.
Energiebespaarbudget en bouwdepot
Met een Energiebespaarbudget kun je onder voorwaarden financiering reserveren voor erkende maatregelen die je later kiest. Ook de inkomenstoets en de NHG-voorwaarden spelen een rol. Controleer vooraf of jouw geldverstrekker dit aanbiedt en bekijk het actuele overzicht bij NHG.
De voorwaarden van een bouw depot
Er zitten natuurlijk voorwaarden aan het afsluiten van een bouwdepot. Is het geld bedoeld voor energiebesparende maatregelen? Dan kun je vaak meer lenen dan bij een regulier bouwdepot.
Om gebruik te mogen maken van een bouwdepot, moeten de gewenste verbouwingen en renovaties de kwaliteit van je woning aantoonbaar verbeteren. Dat wil zeggen dat de verbouwingen moeten zorgen voor een waardevermeerdering. De taxateur bepaalt dit.
Sommige bouwwerkzaamheden zijn niet of minder waarde verhogend. Sommige werkzaamheden zijn dat wel: bijvoorbeeld het uitbreiden van de woning door middel van een aanbouw, of het bouwen van een dakkapel of schuur. Deze bouwwerkzaamheden voegen duidelijk waarde toe.
Ook moeten de verbeteringen onderdeel zijn van de constructie. Ze mogen niet weggehaald kunnen worden zonder de constructie van je huis te beschadigen. Nieuwe meubels zijn dus geen onderdeel van je bouwdepot. Een nieuwe badkamer of verbouwing hiervan bijvoorbeeld wel.
De waarde van de woning na de renovatie bepaalt hoe veel je kunt lenen voor de bouwwerkzaamheden. Een taxateur kan je hier verder mee helpen. Hij taxeert de waarde van je woning na de verbouwing. Dit doet hij op basis van een verbouwingspecificatie die je hem vooraf aan de verbouwing aanlevert. In de verbouwingspecificatie geef je aan wat je wilt verbouwen en welke kosten hiermee zijn gemoeid. Je ziet in het taxatierapport dan een waarde voor en na verbouwing.
Overweeg je een bouw depot af te sluiten voor je verbouwing of renovatie? Overleg dan met een hypotheekadviseur Terneuzen om te bekijken waar je voor in aanmerking komt.
Als onafhankelijk hypotheekadviseur reken ik dagelijks uit wat kopers werkelijk nodig hebben — inclusief kosten die anderen over het hoofd zien. Wil je weten of ik bij jouw situatie pas? Doe de MatchCheck.
Start de MatchCheckCheck of mijn werkwijze bij jou past. Niet elke MatchCheck leidt tot een gesprek.
9 tips voor een bouwdepot
- Koop je een nieuwbouwwoning? Informeer dan zeker naar het bouwdepot
- Je betaalt rente over de lening en krijgt mogelijk een rentevergoeding over het saldo in depot. Die vergoeding en de looptijd ervan verschillen per geldverstrekker.
- Nadat je hypotheek is geadministreerd, kun je al beginnen met facturen indienen
- Bij veel banken kun je facturen indienen en je bouwdepot bekijken via internetbankieren
- Controleer de contractuele looptijd en verlengingsmogelijkheden. Voor een verbouwingsdepot geldt onder voorwaarden een fiscale tweejaarsregeling.
- Indien je verbouwing klaar is, kun je een eventueel nog resterend bedrag uit je bouwdepot gebruiken om je hypotheekschuld te verlagen.
- Overweeg ook energiebesparende maatregelen in je woning. Zo kun je meer bijlenen voor een verbouwing en op de lange termijn kosten besparen.
- Wil je veel verbouwen aan je nieuwe woning, overleg dan vooraf. Dit zodat je voldoende bouwwerkzaamheden mee kan financieren.
- Bekijk goed waar je het bouwdepot voor nodig hebt en vraag zo nodig hulp van een taxateur en de hypotheekadviseur.
Bij een verbouwingsdepot kan de betaalde leningrente onder voorwaarden de eerste zes maanden volledig aftrekbaar zijn. In de volgende achttien maanden wordt ontvangen depotrente daarop in mindering gebracht. Voor een nieuwbouwdepot gelden andere regels. Controleer de fiscale verwerking met je adviseur en bewaar facturen.