
Je huis verkopen vraagt om een goede prijsstrategie, juiste informatie voor de koper en duidelijke afspraken. Dit stappenplan helpt je de verkoop voor te bereiden en de opbrengst te verbinden aan je volgende woonplannen.
Ga je binnenkort een bod uitbrengen en wil je weten of je spaargeld genoeg is voor jouw situatie?
Start de MatchCheckCheck of mijn werkwijze bij jou past. Niet elke MatchCheck leidt tot een gesprek.
Wat zijn de 7 stappen om mijn huis te verkopen?
Zie deze stappen als praktische volgorde. Sommige voorbereidingen lopen tegelijk.
- Bepaal je financiële uitgangspunt. Inventariseer hypotheekschuld, verwachte opbrengst, verkoopkosten, eventuele overbrugging en je volgende woning.
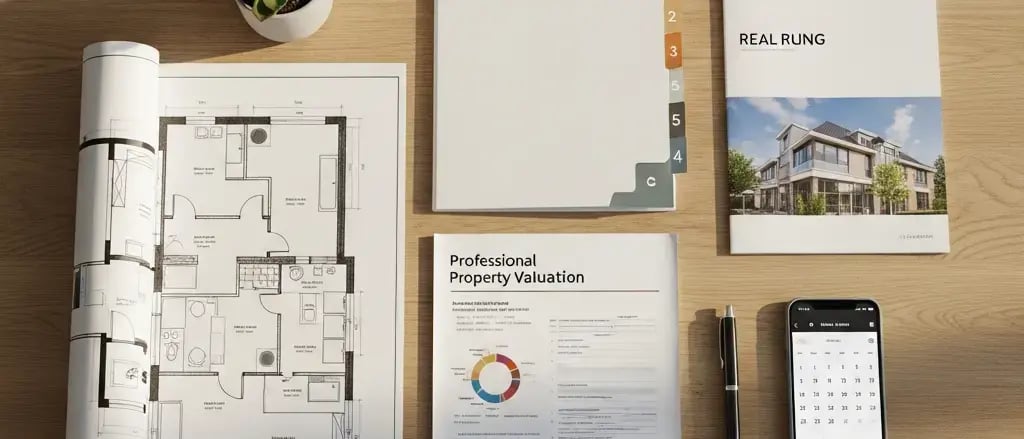
- Verzamel woninginformatie. Controleer de eigendomsakte, bekende gebreken, rechten en beperkingen, het energielabel en relevante aanvullende stukken.
- Kies je verkoopaanpak en vraagprijs. Bepaal wat je zelf doet en welke begeleiding je nodig hebt.
- Presenteer de woning en plan bezichtigingen. Gebruik correcte kenmerken, goede foto's en eerlijke informatie.
- Vergelijk biedingen. Kijk naast de prijs naar financieringsvoorbehoud, keuring, overdrachtsdatum en andere voorwaarden.
- Leg de koop vast. Laat de overeenkomst controleren en bewaak de bedenktijd, voorbehouden en afspraken over een waarborgsom of bankgarantie.
- Rond af bij de notaris. Controleer de aflosnota en nota van afrekening, doe de eindinspectie en regel de overdracht. Eigendom gaat over door de notariële leveringsakte en inschrijving bij het Kadaster.
Een geaccepteerd bod, een getekend contract en de eigendomsoverdracht zijn verschillende momenten. Reserveer tijd voor iedere fase.
Wanneer verkoop ik met of zonder makelaar?
Een verkoopmakelaar is niet verplicht. Zelf verkopen vraagt tijd en kennis voor presentatie, bezichtigingen, onderhandelingen en de afwikkeling. Ook dan blijft de notaris nodig voor de eigendomsoverdracht.
Een makelaar kan werk uit handen nemen. Vergelijk de diensten, lokale ervaring en volledige offerte. Een hogere verkoopprijs is geen garantie. Laat bij erfpacht, verhuur, scheiding of een nalatenschap vooraf beoordelen wie mag verkopen en welke rechten of toestemmingen relevant zijn.
Vergelijk meerdere offertes op dezelfde diensten. Vraag ook wat je betaalt als je de opdracht intrekt, de verkoop niet doorgaat of je zelf een koper vindt.
Hoe bepaal ik de juiste verkoopprijs?
Gebruik recente verkoopgegevens van vergelijkbare woningen en houd rekening met ligging, staat, oppervlakte en juridische bijzonderheden. Vraagprijzen zijn geen gerealiseerde verkoopprijzen. Een online schatting geeft een indicatie en kan details van jouw woning missen.
Een verkoopwaardering door een makelaar en een formeel taxatierapport hebben verschillende doelen. Je hoeft niet standaard een volledige taxatie te laten maken om te mogen verkopen. Kies de vraagprijs en biedstrategie op basis van actuele lokale informatie en je planning.
Welke documenten en informatie heb je nodig?
- Energielabel: regel waar verplicht een geldig label, vermeld de labelklasse in advertenties en geef het label aan de koper. Controleer de vervaldatum. Beschermde monumenten vallen inmiddels ook onder de labelplicht; er bestaan nog specifieke uitzonderingen.
- Eigendomsakte en beperkingen: bijvoorbeeld erfdienstbaarheden, erfpacht en andere relevante afspraken.
- Informatie over de staat: meld bekende gebreken, schade, herstel en bijzonderheden volledig en eerlijk.
- Situatieafhankelijke stukken: beschikbare tekeningen en vergunningen; bij een appartement ook relevante VvE-stukken, financiële gegevens en onderhoudsplannen.
- Voor de notaris: de gevraagde identificatie- en hypotheekgegevens en zo nodig volmachten of stukken over bevoegdheid.
Er is geen algemene verplichting om een zogenoemd BRA-uittreksel of alle constructietekeningen te hebben voordat je mag aanbieden. Dat neemt je informatieplicht niet weg. Bespreek ontbrekende stukken en twijfelpunten met de makelaar of notaris.
Hoeveel kost het om mijn huis te verkopen?
Maak een begroting op basis van offertes en de koopafspraken. Een vast landelijk percentage geeft geen betrouwbare uitkomst voor jouw woning.
| Kostenpost | Waar let je op? |
|---|---|
| Makelaar | Vast bedrag of percentage, btw, opstartkosten, presentatie en intrekkingsvoorwaarden. |
| Energielabel en presentatie | Alleen wat nodig of afgesproken is; voorkom dubbeltelling in pakketten. |
| Notaris | De verdeling volgt de koopafspraken. Bij kosten koper betaalt de koper doorgaans de levering; de verkoper betaalt doorgaans de doorhaling van de eigen hypotheek. |
| Hypotheek en verrekeningen | Controleer de aflosnota, eventuele vergoeding volgens de voorwaarden en de verrekening van zakelijke lasten. |
| Eigen voorbereiding | Bijvoorbeeld herstel, opslag, verhuizing en tijdelijke dubbele woonlasten. |
Fictief budgetvoorbeeld: €400.000 verkoopopbrengst min €250.000 hypotheekaflossing min €6.000 kosten en verrekeningen geeft €144.000 beschikbaar. De kosten zijn alleen een rekenaanname. De fiscale eigenwoningreserve kan anders uitvallen dan dit uitbetaalde saldo.
Koop je eerst een andere woning? Laat de voorwaarden en tijdelijke lasten van een overbruggingsfinanciering vooraf berekenen. Reken niet alsof een verwachte verkoopopbrengst al op je rekening staat.
Voor wie is snel verkopen aan een opkoper geschikt?
Een opkoper kan een voorstel doen met een korte planning. Beoordeel het concrete bod: prijs, voorbehouden, financiering, oplevering, bijkomende kosten en de mogelijkheid dat het bod nog wordt gewijzigd. Een snel bod is geen garantie op een snelle of zekere overdracht.
Vergelijk de netto-opbrengst met andere verkoopmogelijkheden en laat de overeenkomst onafhankelijk beoordelen. Er is geen algemeen betrouwbaar percentage van de marktwaarde dat iedere opkoper betaalt. Bij betalingsproblemen is het verstandig ook tijdig met je geldverstrekker over oplossingen te overleggen.
De verkoopprijs is één deel van je volgende stap. Neem ook de nieuwe woonlasten, benodigde buffer en gevolgen van overwaarde of een tekort mee in je financiële plan.
Als onafhankelijk hypotheekadviseur reken ik dagelijks uit wat kopers werkelijk nodig hebben — inclusief kosten die anderen over het hoofd zien. Wil je weten of ik bij jouw situatie pas? Doe de MatchCheck.
Start de MatchCheckCheck of mijn werkwijze bij jou past. Niet elke MatchCheck leidt tot een gesprek.
Veelgestelde vragen over huis verkopen
Kan ik mijn huis verkopen als ik nog hypotheek heb?
Ja, dat is gebruikelijk. De notaris stemt aflossing en doorhaling af met de geldverstrekker. Is de opbrengst onvoldoende, dan moet vooraf een oplossing voor het tekort en de benodigde medewerking worden geregeld.
Hoe lang duurt het gemiddeld om een huis te verkopen?
Er is geen vaste termijn voor iedere woning. Maak onderscheid tussen een koper vinden, tekenen, het aflopen van voorbehouden en de overdracht. Prijs, woning, lokale vraag en de afgesproken planning bepalen de doorlooptijd.
Moet ik altijd een bezichtiging toestaan?
Een geïnteresseerde heeft niet automatisch recht op toegang tot je woning. Je organiseert bezichtigingen op afspraak en maakt duidelijke afspraken. Geef kopers wel juiste informatie en houd je aan afspraken over onderzoek of inspectie.
Wat gebeurt er als de koper afziet van de koop?
Een particuliere koper heeft bij de aankoop van een woning wettelijke bedenktijd. Daarna kan ontbinding mogelijk zijn op basis van een geldig en tijdig ingeroepen voorbehoud. Anders hangen gevolgen, zoals een boete, af van het contract en de vereiste procedure.
Kan ik mijn huis verkopen onder de WOZ-waarde?
De WOZ-waarde is geen wettelijke minimumverkoopprijs. Laat bij een lage prijs, vooral binnen de familie, beoordelen of sprake is van een schenking en welke fiscale gevolgen gelden. Ook aflossing van de hypotheek moet geregeld kunnen worden.
Bronnen: Notaris.nl over woningverkoop, koopcontract en bedenktijd, NVM over de mededelingsplicht en Rijksoverheid over energielabels. Gecontroleerd op 9 oktober 2026.